【ベストプラクティス調査】産業機械のサブスクリプション化に関する先行事例調査
目次
相談背景
機器販売の利益率低下を受けて経営層が「サブスク化・サービス化」を打ち出したが、製造業での成功例と失敗例の違いが分からず、企画が精神論で止まっていた。
クライアント概要
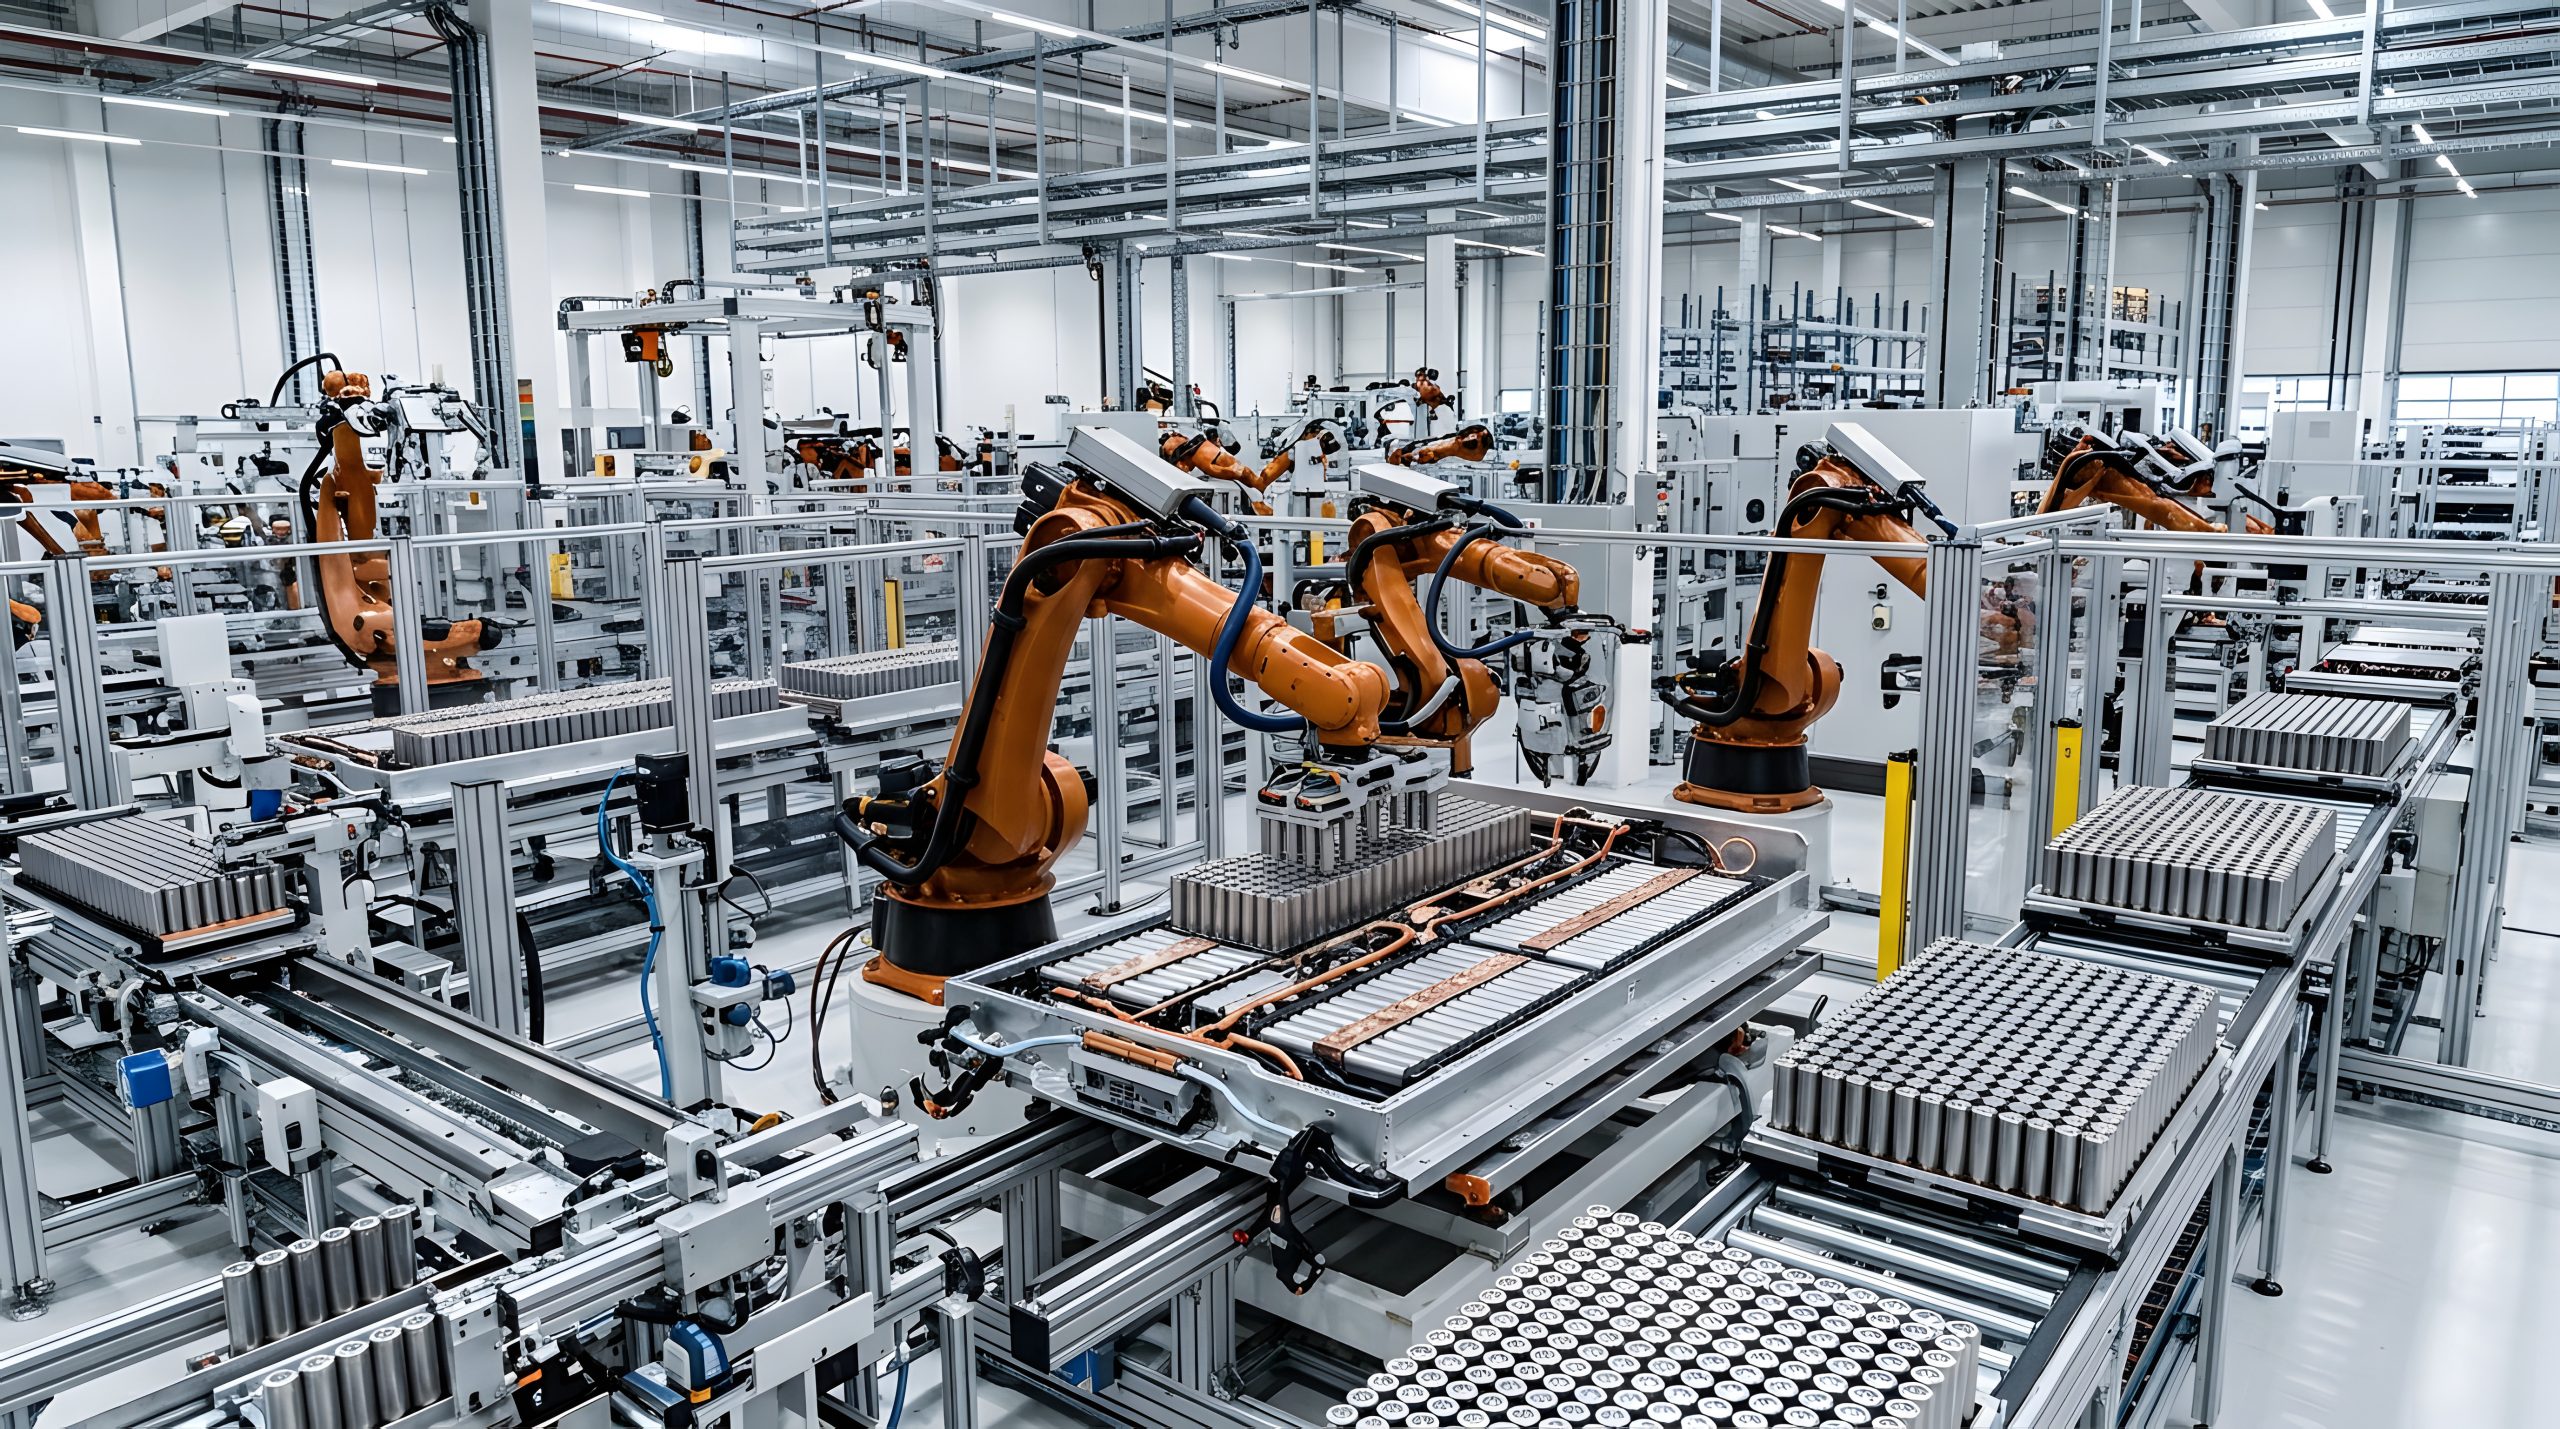
- 対象業界:産業機械・設備(サービタイゼーション)
- 対象地域:欧州・米国・日本
- クライアント属性:中堅産業機械メーカーの事業企画部門
課題解決に向けた調査概要
当初の課題
サービス化の一般論はコンサル資料で読めるが、「自社と同じ規模・商材でやり切った会社が、何を変えたのか」という実務レベルの事例がない。
調査目的
産業機械のサブスク・成果課金モデルの先行事例を成功・失敗の両面から分解し、自社導入の設計図を得る。
調査内容
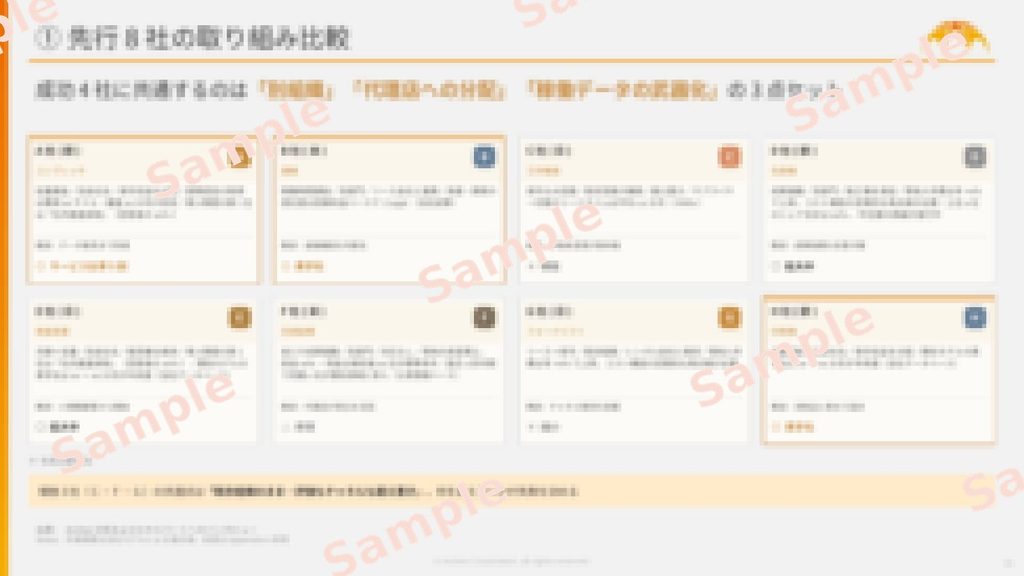
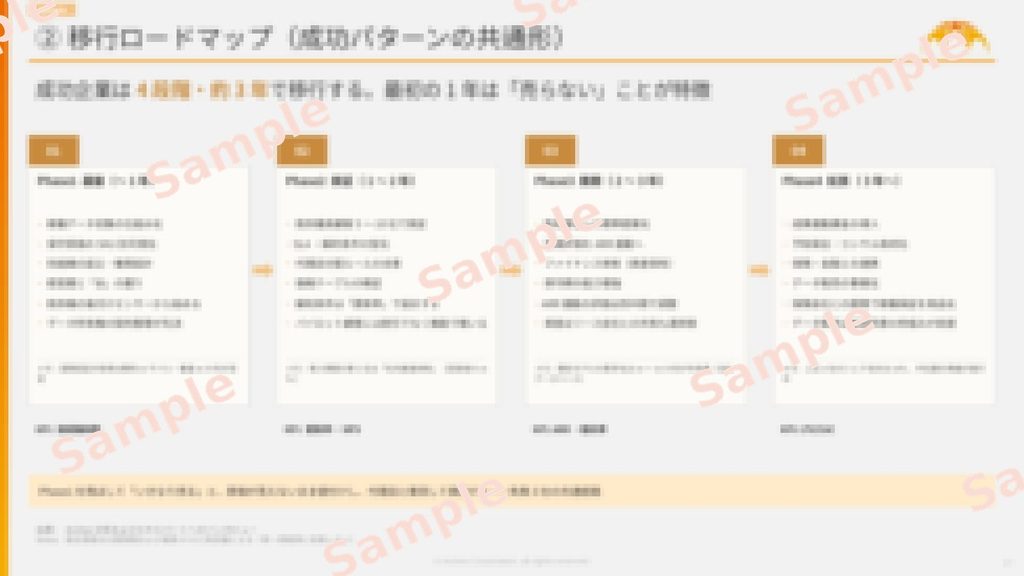
先行8社の課金設計(従量・成果連動・保守込み定額)の類型化と価格水準、既存代理店との利益相反の解き方(別組織化・収益分配・保守収益の再配分)、機器資産の持ち方とファイナンス(自社保有・リース会社連携)、営業組織の再設計とKPI・評価制度の変え方、稼働データの第二の商品化(予知保全・生産性コンサル・保険連携)の実例を整理。あわせて頓挫した3事例の失敗要因を分解し、移行ロードマップの共通形(4段階・約3年)と「最初の1年は売らない」等の成功条件の抽出まで行った。
調査手法
デスクトップリサーチ(各社開示・サービス約款・価格情報)に加え、サブスク転換を経験した事業責任者・営業幹部・販売代理店経営者ら計11名へのエキスパートインタビューを実施。成功例と頓挫例の双方をカバーし、重要な証言は複数名のクロスチェックで検証した。調査期間は約5週間、移行ロードマップと制度設計例のかたちで納品。
得られた示唆
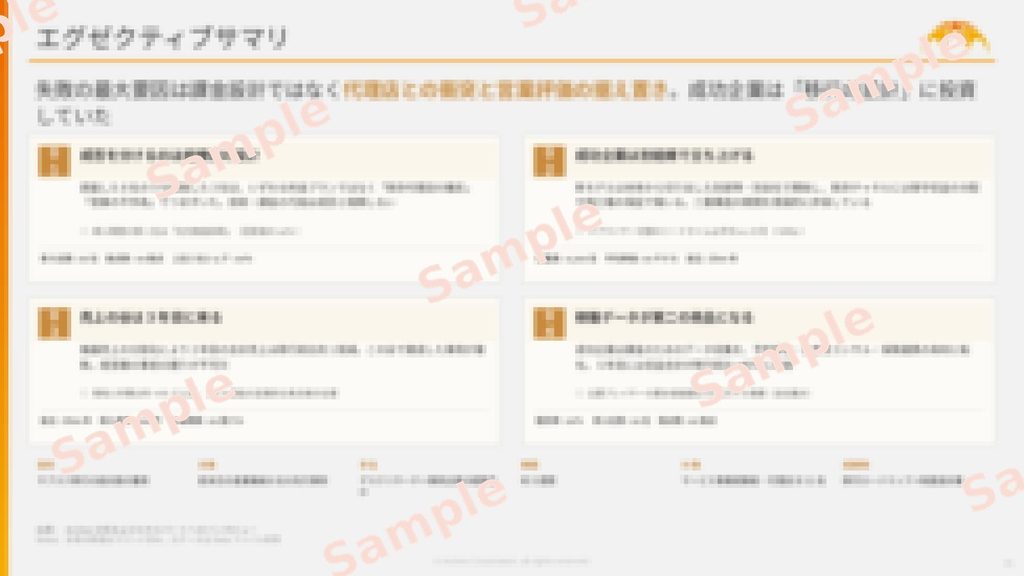
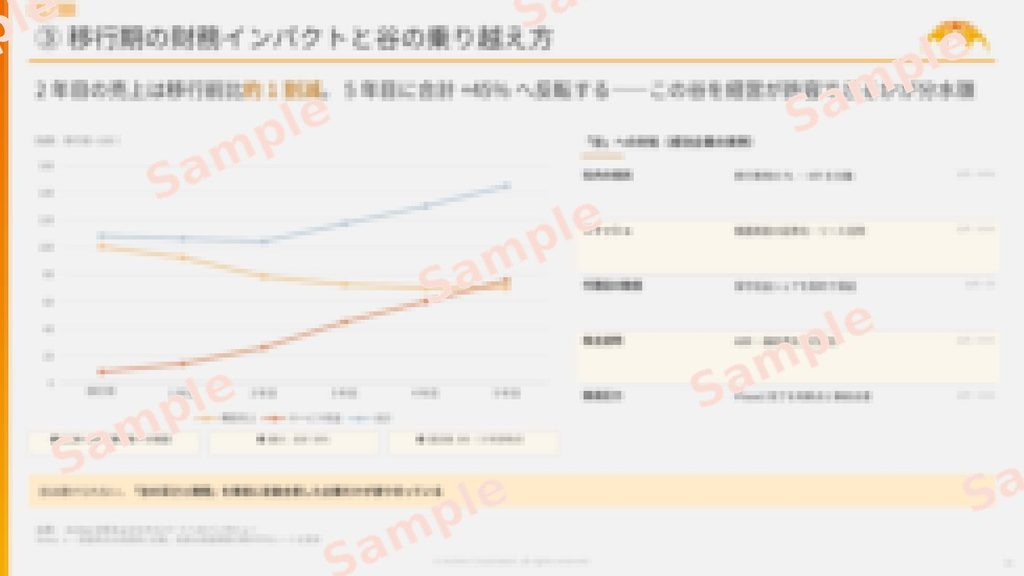
失敗の最大要因は課金設計ではなく代理店網との衝突と営業評価制度の据え置き。成功企業は新モデルを別組織で立ち上げ、既存チャネルには保守収益を分配していた。この「移行の設計」を導入ロードマップとして提示。
コンサルタントに相談する